


تخطط شركة Estée Lauder لجمع 40 مليار دولار للاستحواذ على شركة العطور العملاقة
في 21 أبريل، أطلقت شركة Estée Lauder تمويلًا بقيمة حوالي 5 مليارات يورو (حوالي 40.3 مليار يوان) للاستحواذ على Puig. وفقًا لبلومبرج وشركة Expansión الإسبانية، قامت شركة Estée Lauder بتعيين بنك JPMorgan لقيادة هذا القرض المشترك، وتخطط لتقديم عرض استحواذ لمجموعة Puig الإسبانية للتجميل والعطور باستخدام مزيج من النقد والأسهم.
وإذا تمت الصفقة، فسيتم دمج شركتي التجميل العملاقتين اللتين تسيطر عليهما عائلتان مؤسستان، وتتوقع السوق أن تتجاوز القيمة السوقية للشركة الجديدة 50 مليار يورو (حوالي 403 مليار يوان).
وكانت هناك علامات على هذه المفاوضات في وقت مبكر. في 23 مارس، أكد الطرفان علنًا أنهما يجريان محادثات حول اندماج محتمل. في أوائل أبريل، اجتمعت عائلة لودر التي تقف خلف شركة إستي لودر وعائلة بويج في نيويورك لإجراء مناقشات موضوعية حول المصطلحات الرئيسية مثل نسب تبادل الأسهم وهيكل الإدارة. وفقًا لصحيفة El Confidencial الإسبانية، إذا اكتمل الاندماج، فمن المتوقع أن تمتلك عائلة Puig ما بين 19% إلى 20% من أسهم الشركة المندمجة، لتصبح أكبر مساهم منفرد.
قدر محللو جيفري أنه إذا أطلقت Estée Lauder عملية استحواذ كاملة على Puig بعلاوة 30٪، فإن إجمالي الصفقة يمكن أن يصل إلى 13 مليار يورو (حوالي 104.8 مليار يوان صيني). ومن المتوقع أن تحقق الشركة الجديدة المندمجة إيرادات سنوية تتجاوز 17 مليار يورو (حوالي 137 مليار يوان صيني)، مع قيمة سوقية تتراوح بين 27 مليار و34 مليار يورو (حوالي 217.6 مليار إلى 274 مليار يوان صيني). من الواضح أن ردود أفعال السوق منقسمة: فقد ارتفع سعر سهم بويج بأكثر من 5% بعد صدور أخبار التمويل، مواصلاً الارتفاع بنسبة 25% تقريباً منذ بداية العام؛ وفي الوقت نفسه، انخفض سعر سهم Estée Lauder بنحو 15% منذ نهاية مارس، مما يعكس مخاوف المستثمرين بشأن قدرة Estée Lauder التمويلية وآفاق التكامل.
دعونا أولاً نلقي نظرة على الأرقام الواردة في أحدث التقارير المالية لشركتين.
وفقًا لتقرير Estée Lauder للربع الثاني من السنة المالية 2026 للسنة المنتهية في 31 ديسمبر 2025، انخفض صافي مبيعات الشركة بنحو 2% على أساس سنوي-على-العام إلى 4.01 مليار دولار (حوالي 28.9 مليار يوان صيني). ومع ذلك، نمت تجارة العطور عكس الاتجاه بنسبة 9%، لتصبح القطاع الوحيد بين جميع وحدات الأعمال الذي يحافظ على نمو إيجابي ويظهر معدل النمو الأكثر إثارة للإعجاب.
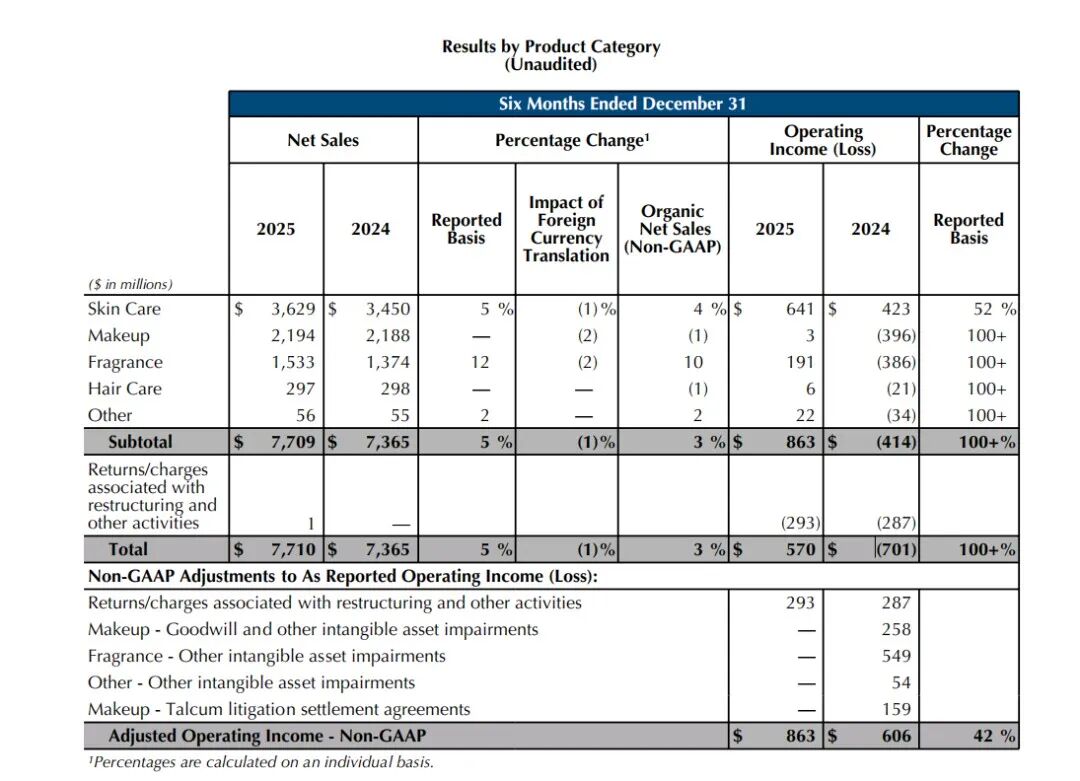
▍مقتطف من التقرير المالي للربع الثاني من السنة المالية 2026 لشركة Estée Lauder
بالنظر إلى تقرير Puig للسنة المالية 2025، فقد وصل إجمالي صافي مبيعاتها إلى 5.042 مليار يورو (حوالي 40.6 مليار يوان صيني)، بزيادة سنوية-على-عام بنسبة 5.3%. وصل صافي الأرباح إلى 617 مليون يورو (حوالي 4.97 مليار يوان صيني)، بزيادة قدرها 13.7% على أساس سنوي-مقارنة بالعام الماضي. ومن بين هذه الشركات، ساهمت تجارة العطور والأزياء بحوالي 72% من الإيرادات، مع الحفاظ على نمو المبيعات بنسبة 3.8%.
ونمت أعمال المكياج بنسبة 10.7%، كما نمت أعمال العناية بالبشرة بنسبة 7.3%. تم تصنيف العلامات التجارية الثلاث للعطور التابعة لشركة Puig، بما في ذلك Rabanne وCarolina Herrera، ضمن أفضل عشرة منتجات للعطور في العالم، بينما تمتلك Estée Lauder علامات تجارية راقية للعطور مثل Jo Malone وTom Ford Beauty. وتتداخل أعمال الشركتين في قطاع العطور بشكل كبير.
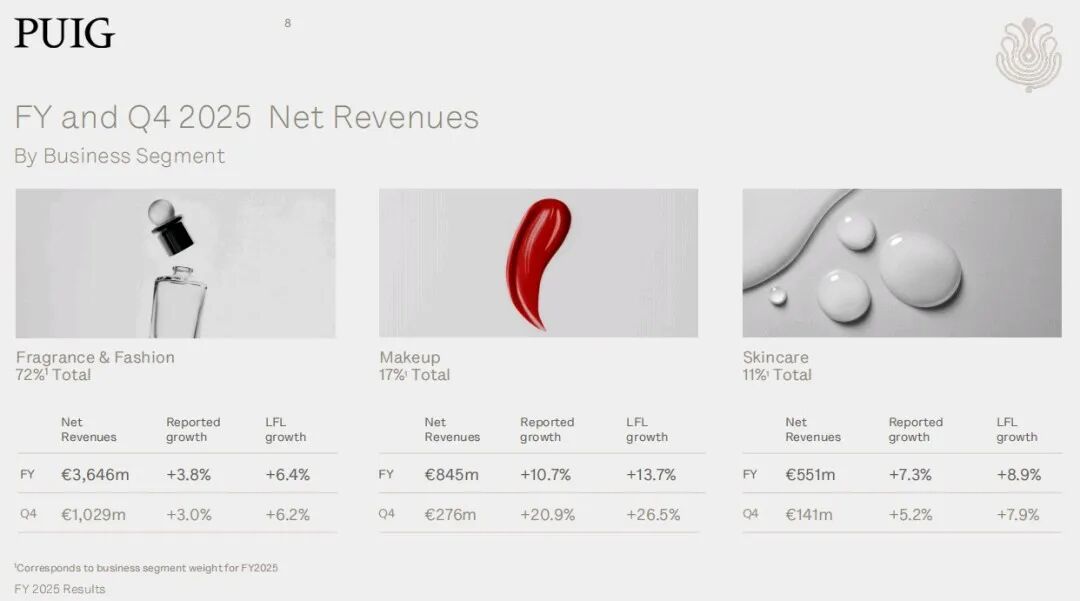
▍مقتطف من التقرير المالي لمجموعة PUIG
إذا تم الدمج، فإن الحجم الإجمالي لأعمال العطور سيتجاوز 5.6 مليار يورو (حوالي 45.1 مليار يوان صيني)، مما يشكل تشكيلة قادرة على تحدي مجموعة العطور الخاصة بقسم مستحضرات التجميل الراقية- التابع لشركة L'Oréal.
ومع ذلك، فإن دافع Estée Lauder ليس فقط الجمع بين قسمي العطور لتعزيز المبيعات. ويكمن السبب الأعمق في تكامل الهياكل الإقليمية.
أكبر أسواق PUIG هي أوروبا والشرق الأوسط وأفريقيا، والتي تساهم بنسبة 55% من مبيعاتها. تتمتع PUIG بقنوات بيع بالتجزئة قوية وتقدير للمستهلكين في أسواق مثل فرنسا وإسبانيا والمملكة المتحدة. في السنوات الأخيرة، اعتمدت Estée Lauder بشكل كبير على قنوات البيع بالتجزئة للسفر في الصين. مع انخفاض المبيعات المعفاة من الرسوم الجمركية- في هاينان وزيادة المنافسة من العلامات التجارية الصينية المحلية لمنتجات التجميل، تباطأ نمو Estée Lauder في منطقة آسيا-المحيط الهادئ بشكل ملحوظ. في السنة المالية 2025، بلغ صافي مبيعات Estée Lauder حوالي 14.3 مليار دولار أمريكي (حوالي 103.1 مليار يوان صيني)، وهو ما يمثل انخفاضًا للعام الثالث على التوالي.
إن الاستحواذ على PUIG يعادل الحصول على قاعدة أوروبية قوية في خطوة واحدة، الأمر الذي يمكن أن يقلل-الاعتماد المفرط على السوق الصينية ويحسن هيكل الإيرادات. وفي الوقت نفسه، يعد الحضور القوي لشركة PUIG في سوق أمريكا اللاتينية منطقة طالما كافحت شركة Estée Lauder لاختراقها. إن نمو استهلاك مستحضرات التجميل في الأسواق الناشئة مثل البرازيل والمكسيك أعلى بكثير من نموه في الأسواق الناضجة في أوروبا والولايات المتحدة.
من وجهة نظر عائلة بويج، فإن قبول صفقة الاندماج هذه له أيضًا مبرراته التجارية.
تم طرح Puig للاكتتاب العام في بورصة مدريد في مايو 2024، بسعر إصدار قدره 24.50 يورو. وبحلول الوقت الذي تم فيه الإعلان عن أخبار التمويل في 21 أبريل 2026، كان سعر سهمها قد انخفض إلى حوالي 18.64 يورو. بعد ما يقرب من عامين من طرحها للاكتتاب العام، كانت سيولة أسهم Puig محدودة دائمًا، ولدى المستثمرين المؤسسيين مخاوف معينة بشأن هيكل السيطرة المطلقة لعائلتها.
من خلال الاندماج مع Estée Lauder والإدراج في موقعين في الولايات المتحدة، تستطيع عائلة Puig تحويل ممتلكاتها إلى أصول أكثر سيولة مع الاستمرار في الاحتفاظ بالسيطرة الفعلية على الشركة المندمجة من خلال هيكل حقوق التصويت الفائقة.
وبموجب هيكل الإدارة الحالي قيد التفاوض، ستمتلك عائلة Puig ما يقرب من 20% من الأسهم وستحتفظ بـ 93% من حقوق التصويت من خلال أسهم التصويت الفائقة من الفئة "أ". ستمتلك عائلة لودر 82% من حقوق التصويت من خلال أسهم التصويت الفائقة من الفئة ب. وهذا يعني أن العائلتين المؤسستين ستستمران في السيطرة على الشركة المندمجة، في حين لا يمكن للمستثمرين العموميين سوى الاحتفاظ بمصالح اقتصادية وليس لهم أي تأثير على القرارات الكبرى.
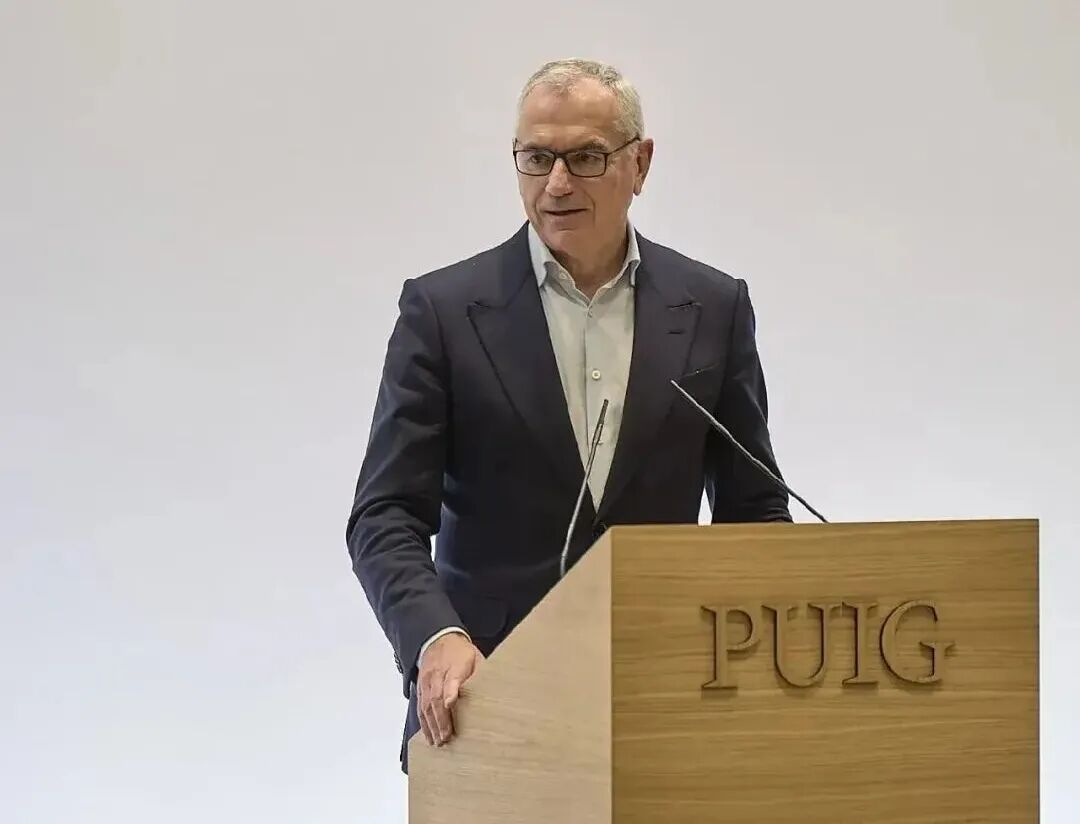
▍رئيس مجلس الإدارة والرئيس التنفيذي لشركة Puig، مارك بويج
ولا يمكن تجاهل مخاوف السوق بشأن هذه الصفقة أيضًا.
خطر الاندماج هو العقبة الأولى. أكملت Estée Lauder العديد من عمليات الاستحواذ الصغيرة-إلى-العلامات التجارية على مدار العقد الماضي، مثل الاستحواذ على الحصة المتبقية في العلامة التجارية الكورية للعناية بالبشرة Dr. Jart في عام 2019 والحصول على حصة مسيطرة في Deciem، الشركة الأم لشركة The Ordinary، في عام 2021. ومع ذلك، لم تتمكن الشركة مطلقًا من إدارة عملية اندماج متساوية الحجم مع شركة عملاقة.
تمتلك الشركتان معًا أكثر من 30 علامة تجارية، وهناك تداخل كبير داخل محافظ العلامات التجارية الخاصة بهما. على سبيل المثال، في قطاع العطور-الراقية، تمتلك Puig شركة Byredo، بينما تسيطر Estée Lauder على علامات تجارية مثل Jo Malone وLe Labo، مما يضعها في منافسة مباشرة ضمن هذه الفئة. في قطاع مستحضرات التجميل، تتداخل شركة Puig-التي تسيطر على شركة Charlotte Tilbury أيضًا مع شركة Estée Lauder MAC في العمليات التجارية.
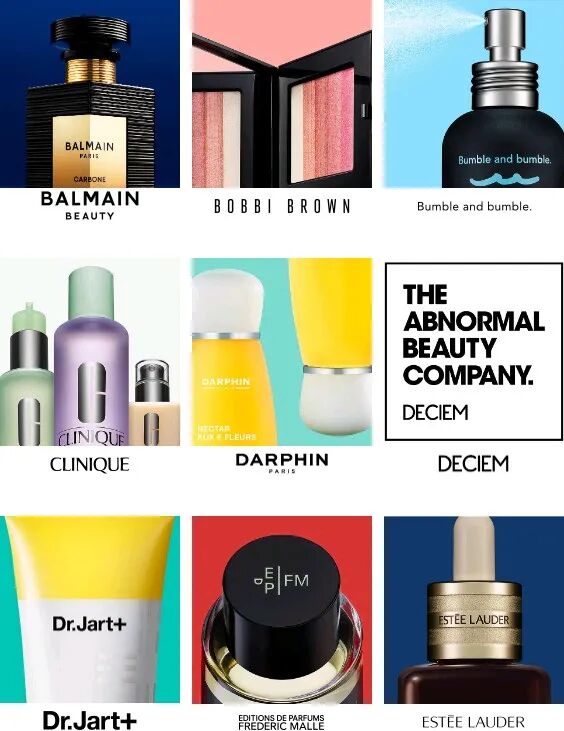
▍بعض العلامات التجارية لمجموعة إستي لودر
إن كيفية التعامل مع تداخل العلامات التجارية، وكيفية دمج بنية{0}الإشراف على الأسرة المزدوجة، وكيفية اجتياز مراجعات مكافحة الاحتكار في أوروبا والولايات المتحدة، كلها تحديات عملية للتنفيذ.
وأشار محللون في دويتشه بنك في تقرير إلى أن مثل هذه الصفقة المعقدة من الناحية الهيكلية تجلب مخاطر تكامل جديدة في حين أن عمليات إستي لودر الخاصة لا تزال في فترة التكيف. على الرغم من تحسن هامش الربح الإجمالي لشركة Estée Lauder في الربع الثاني من العام المالي 2026، إلا أن هامش التشغيل الخاص بها يظل أقل من مستويات ما قبل-الوباء. وتخضع الشركة لخطة إعادة هيكلة، بما في ذلك تسريح العمال وإغلاق المتاجر غير الفعالة. يعد إطلاق عملية اندماج خارجية كبيرة قبل اكتمال التغييرات الداخلية اختبارًا كبيرًا لقدرات التنفيذ لدى فريق الإدارة.
التفاصيل الأخرى التي تتطلب الاهتمام هي مراجعة مكافحة الاحتكار. بعد اندماج Estée Lauder وPuig، ستمتلكان حصة كبيرة من سوق العطور العالمية الفاخرة. وقد تطلب كل من المفوضية الأوروبية ولجنة التجارة الفيدرالية الأمريكية من الأطراف تصفية بعض العلامات التجارية المتداخلة أو تقديم التزامات سلوكية في أسواق محددة. قد تكون هناك حاجة إلى بيع شارلوت تيلبوري، باعتبارها علامة تجارية سريعة النمو لمستحضرات التجميل، إذا اعتبرها المنظمون مصدرا لمخاوف المنافسة.
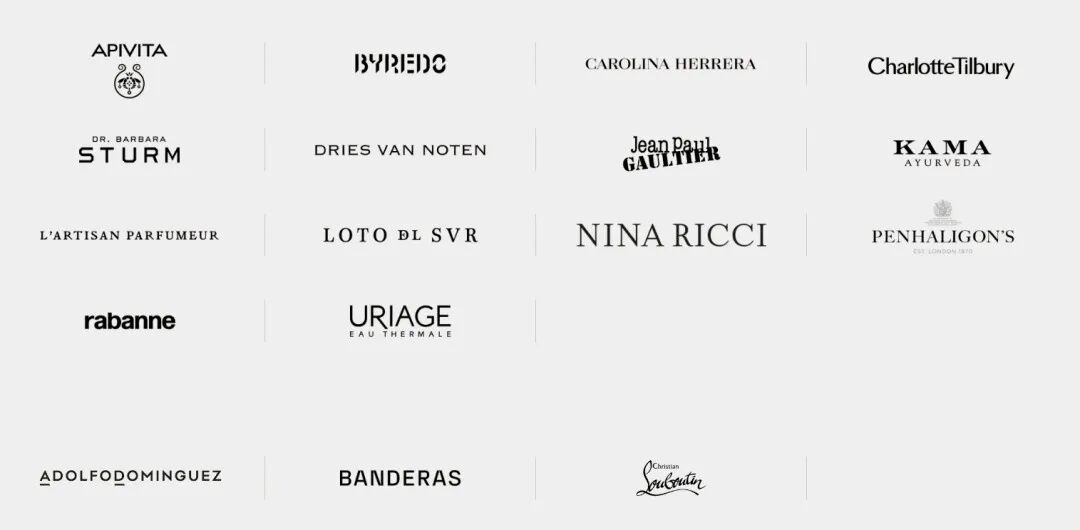
▍مصفوفة العلامة التجارية بويج
سيؤثر هذا بشكل مباشر على تقييم وفعالية التكامل للصفقة. بالإضافة إلى ذلك، هناك أيضًا تداخل كبير في أعمال العطور الخاصة بالشركتين في السوق الصينية. ومن غير المؤكد حاليًا ما إذا كانت إدارة الدولة لتنظيم السوق في الصين ستجري مراجعة لمكافحة الاحتكار لهذه الصفقة. نظرًا لأن الصين هي ثاني-أكبر سوق لمنتجات التجميل في العالم، فمن غير المرجح أن يتجاوز أي اندماج بين شركات التجميل العالمية الرائدة التدقيق التنظيمي الصيني.
وأخيرا، نعود إلى السؤال الأكثر أهمية: هل هذه الصفقة تستحق العناء حقا؟
ومن منظور المنطق الاستراتيجي، فإن اختيار إستي لودر معقول. والاعتماد على تحسينات الكفاءة الداخلية لاستعادة النمو تدريجيا قد يستغرق من ثلاث إلى خمس سنوات. وفي الوقت نفسه، يتغير المشهد التنافسي لصناعة التجميل بسرعة، مع استمرار شركة L'Oréal في توسيع ريادتها في عام 2025، وتتنافس أيضًا شركتا Sephora وDior Perfumes التابعتان لشركة LVMH على-حصة السوق الراقية. إذا لم تتخذ شركة Estée Lauder أي إجراء، فقد تتخلف أكثر في قطاع العطور، الذي يتمتع بإمكانيات النمو الأكثر تأكيدًا. إن الاستحواذ على Puig يعالج بشكل فعال ثلاث نقاط ضعف رئيسية في وقت واحد: فئة العطور، والقنوات الأوروبية، والتواجد في أمريكا اللاتينية، وهو ما سيكون من الصعب تحقيقه من خلال النمو الداخلي على المدى القصير.
ومع ذلك، فإن سوق رأس المال لا ينظر أبدًا إلى الدوافع، بل إلى النتائج فقط. ويعد التمويل بقيمة 5 مليارات يورو (حوالي 40.3 مليار يوان صيني) مجرد دفعة أولى. إن تكلفة الفائدة على القرض المشترك، وتأثير التخفيف من مقايضات الأسهم، والصراعات المحتملة بين العلامات التجارية، والاحتكاك الثقافي أثناء التكامل هي المتغيرات الرئيسية التي ستحدد النجاح النهائي أو فشل هذه الصفقة. وحتى 21 أبريل، لم تكن الأطراف قد وقعت بعد على اتفاقية رسمية، ولا تزال جميع الشروط قيد التفاوض، ولا تزال الصفقة غير مؤكدة.